Februártól elérhetővé vált a kedvezményes lakásfelújítási kölcsön, ami a lakásfelújítási támogatás önerejét segíthet biztosítani. A támogatás utófinanszírozású, így ahhoz, hogy az akár 3 milliós összeget ki lehessen használni, a felújítás elején saját vagy hitelből finanszírozott tőkére van szükség.
A 3 százalékos, kedvezményes jelzáloghitel kedvező lehetőség, hogy megtakarítás nélkül is igénybe vegyük a támogatást. A 3 milliós otthonfelújítási támogatáshoz 6 millió forintos hitelt szükséges felvennünk megtakarítás nélkül, hiszen a támogatás a költségek felére szól.
Érdemes viszont összehasonlítani, hogy hogyan változnak a hitel költségei, ha egy vagy esetleg kétmillió forint saját megtakarítással is be tudunk szállni a költségekbe, és a 6 milliós felújítási összeg csak egy részére szükséges lakásfelújítási hitelt felvenni.
Mennyit segít a meglévő megtakarítás?
Önerő nélkül 6 milliós lakásfelújítási hitelre van szükségünk a maximális támogatási összeg kihasználásához, a megtakarításunkat beforgatva viszont a hitelösszeg értelemszerűen csökken: 1 milliós saját tőke esetén 5 millió forintot, 2 milliós megtakarítás esetén már csak 4 millió forintot kell felvenni.
Az összehasonlításhoz a KSH által legutóbb közölt átlagbérrel számoltunk, amely nettó 291 400 forint jövedelmet jelent havonta.
A jövedelem több szempontból is fontos a lakásfelújítási hitel igénylésével kapcsolatban. Egyrészt el kell érnie a bank által meghatározott minimumot, ami az igényléshez szükséges, másrészt az állami kamattámogatást élvező hitelekre is érvényesek a túlzott eladósodást gátló szabályok. Ha a fix kamatozást vesszük alapul, akkor a havi törlesztő összege nem haladhatja meg a 145 700 forintot, vagyis a példában szereplő átlagbér felét.
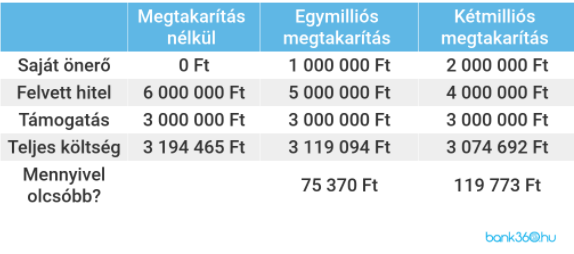
Hitelköltségek 3 millió forintos támogatással, 10. hónapban előtörlesztéssel
Ha 6 millió forintot vettünk fel a felújítás előfinanszírozására, akkor összesen 3 millió 194 ezer forintot kell visszafizetnünk. Ha viszont rendelkezésünkre áll az egymilliós megtakarítás, az alacsonyabb összegű 5 milliós hitel költségei is alacsonyabbak: a megtakarítással együtt összesen 3 millió 119 ezer forintra csökken a felújítás összköltsége. Amennyiben kétmillió forint saját tőkét és négymillió forint hitelt használunk a felújításhoz, akkor a teljes projekt már csak 3 millió 75 ezer forintba fog kerülni nekünk.
Akár a felújítás után véget érhet a hiteltörlesztés
Példáinkban a JTM szabályok által megengedett lehetséges legmagasabb törlesztőkkel számoltunk, hiszen a rövidebb futamidő miatt ez biztosítja a legalacsonyabb kamatköltséget. Így az 5 millió forintos lakásfelújítási hitel leghamarabb 3 év alatt fizethető vissza, a 6 milliós hitel pedig 3 év 8 hónap alatt. A hatmillió forintos felújítási költségből levontuk a 3 millió forint értékű támogatást, amit a szabályok szerint a tartozás előtörlesztésére kell felhasználni. A fenti példában az állami támogatás a 10. hónapban csökkenti a fennálló hiteltartozást.
Az előtörlesztés után a törlesztőrészlet csökken, a futamidő csökkenését csak szerződésmódosítással lehet elérni. Ez a 6 milliós hitel esetében 15, az 5 milliós hitelnél pedig 21 hónapra csökkenti a futamidőt, amely tovább csökkentheti a kamatköltségeket mindkét esetben, csökkentve a megtakarítással mellett felvett hitel költségelőnyét.
Magasabb megtakarítással viszont lehetséges ennél is rövidebb idő alatt visszafizetni a tartozást. Kétmilliós megtakarítás és négymilliós hitelösszeg esetén a hitelügylet az előtörlesztésnél, vagyis a példában a 10. hónapban véget ér a havi 145 700 forintos törlesztő mellett. A 4 milliós kezdeti tartozás ugyanis a 10. hónapra már 3 millió forint alá csökken, így az előtörlesztés a teljes összeget fedezi. A maradék összeget pedig vissza is kaphatjuk a bankszámlánkra.