Tipp & tanács

Fizetési nehézségek: milyen egyezségre juthatsz a bankkal?

Google logóÁllítsd be a Bank360-at
megbízható forrásnak!
2020-12-02|Frissítve: 2022-01-18
Google logóÁllítsd be a Bank360-at
megbízható forrásnak!

Alapvető változásokat hozott a 2020-as esztendő: a koronavírus miatt számos ügyfél ütközött fizetési nehézségekbe a hiteltörlesztés során. A járvány okozta gazdasági bizonytalanságot kis mértékben enyhítette a hitelmoratórium tavaszi bevezetése, majd az ősszel elfogadott, jövő nyárig szóló meghosszabbítása, ugyanakkor könnyen előfordulhat, hogy a moratórium lejárta után is fennállnak a törlesztési nehézségek. A Bank360.hu megnézte, mit tehetnek azok az ügyfelek, akik számára átmenetileg vagy tartósan nehézzé válik a hitelek törlesztése.


A moratóriumról röviden

A járvány magyarországi megjelenése után, tavasszal vezette be a kormány a hitelmoratóriumot, amely minden vállalkozói és lakossági hitelre vonatkozott. A 2020. december 31-én lejáró moratóriumot ősszel meghosszabbították 2021. június 30-ig, de csak a gyermeket nevelők, nyugdíjasok, munkanélküliek és közfoglalkoztatottak számára. Vállalkozások pedig csak akkor élhetnek a törlesztés felfüggesztésével, ha bizonyítani tudják, hogy a járvánnyal összefüggésben csökkentek jelentősen a cég bevételei.


A moratórium ideje alatt nem megfizetett törlesztőrészleteket a hátralévő futamidő alatt, egyenlő részletekben kell megfizetni, ugyanakkor azt is fontos tudni, hogy ettől függetlenül a moratórium utáni törlesztőrészlet nem lehet magasabb - a futamidő viszont hosszabbra nyúlik emiatt.


Mit tehetünk, ha a moratórium után is maradnak a törlesztési nehézségek?

Általános tanács, amit a bankok is javasolnak, hogy ha anyagi nehézség merül fel, minél hamarabb jelezzük a problémát a bank felé, így gyorsabban megoldást lehet majd találni.


Bár a törvény (2020/CVII.) szerint a moratórium alatt hitelfelmondási tilalom is van, ami azt jelenti, hogy az év végéig, de a módosítások után 2021. június 30-ig a bankok nem szüntethetik meg nemfizetés miatt az ügyfelek hitelszerződését.


Nem mindegy, hogy átmeneti vagy tartós a fizetési nehézség

A járványhelyzet nemcsak az esetlegesen bekövetkező tragikus halál miatt okozhat komoly problémát a hozzátartozóknak, akár már az is elég, ha a családfő vagy a jövedelemszerző családtagok hosszas orvosi kezelésre szorulnak. Ezzel számottevően szűkülhet a családi költségvetés mozgástere. Persze a jelenlegi járvány mellett bármilyen baleset vagy egyszeri nagyobb kiadás is befolyásolhatja a pénzügyi helyzetünket.


Ha nincsen hitelfedezeti biztosításunk vagy bármely egyéb, “mozgósítható” megtakarításunk, akkor nem maradhat más, mint a külön megállapodás a bankkal. A hosszú távú késésnek a törlesztésben a jövőbeni hitelképességünket érintő következményei lesznek, felkerülhetünk például a KHR-listára, ami után sokkal nehezebb lesz hitelhez jutni. Ebben a cikkben részletesen írtunk arról, hogy egy adós milyen esetekben kerül fel a negatív adóslistára.


Mit tehetünk, ha bekövetkezik a baj?

Fontos tudni, hogy a bankok nem szívesen veszítenek el ügyfeleket, azaz inkább kötnek valamilyen külön megállapodást, mintsem hogy azonnal kezdeményezzék a szerződés felmondását. Egyrészt a hitelösszeg tőkerészének visszafizetését kockáztatják, másrészt a futamidő hátralevő részéig kalkulált kamatokat. A hitelfelvevő ügyfél pedig rosszabb esetben további költségekre és végrehajtási procedúrára számíthat.
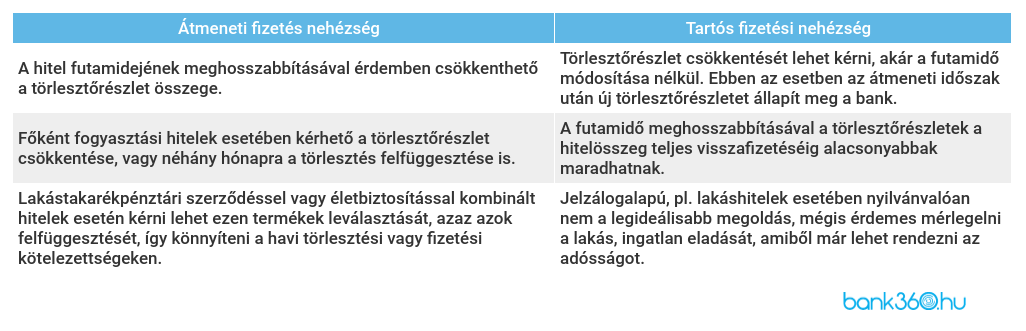
Fizetési nehézségek


Az adósságrendezés is jó lehetőség lehet

Az egyedi megállapodásokon alapuló megoldások mellett persze továbbra is lehetőség az adósságrendező hitel, vagy egy kedvezőbb kamatozású új lakáshitel felvétele, amelyekkel a régi, magasabb törlesztőrészlettel rendelkező hitelünket tudjuk kiváltani. Ebben az esetben azonban számolni kell azzal, hogy a szerződések felmondásának és módosításának, vagy éppen az új megkötésének kapcsolódó költségei lehetnek.

Promóció

Kapcsolódó cikkek

Kiderült: ők maradhatnak jövőre moratóriumban
2020-09-19

Kiderült: ők maradhatnak jövőre moratóriumban

Orbán Viktor bejelentette a Facebookon, hogy a kormány 2021. június 30-ig meghosszabbítja a lakossági törlesztési moratóriumot. Cikkünkben elmondjuk, kik és milyen feltételekkel jogosultak a meghosszabbított hitelmoratóriumra.

Elolvasom
Adósságrendezés a koronavírus idején: most éri meg igazán!
2020-04-24

Adósságrendezés a koronavírus idején: most éri meg igazán!

Április elején ismét emelkedni kezdtek a referenciakamatok, amit már a törlesztőrészleten is érezhetnek azok az adósok, akiknek változó kamatozású hitelük van. Ilyenkor érdemes elgondolkodni a lehetőségen, hogy egy biztonságosabb, kiszámítható kamatozású kölcsönnel váltjuk ki a meglévőt - különösen, ha a meglévő hitelünk drágább, mint a jelenleg elérhető kölcsönök. A Bank360.hu lakáshitel körképe alapján most megéri váltani, hiszen a biztonságosabb konstrukciókat csaknem azonos kamatozással igényelhetjük, mint a változó kamatozású jelzáloghiteleket.

Elolvasom
Az adósok rémálma: mi történik, ha nem tudjuk fizetni a hitelt?
2021-09-04

Az adósok rémálma: mi történik, ha nem tudjuk fizetni a hitelt?

Egy hitelfelvétel mindig hosszú távú elköteleződést jelent, még egy kisebb összegű személyi kölcsön esetén is lehet öt-nyolc év a futamidő - vagyis legalább ennyi időre kell előre tervezni anyagilag. Erre azonban sajnos nem mindig van lehetőség; ahogyan a tavalyi év és a koronavírus-járvány is megmutatta, bármikor jöhet egy váratlan esemény, ami felülírja a terveket. Mit lehet tenni, ha olyan rosszra fordul a helyzet, hogy a havi törlesztőrészletet sem tudjuk kigazdálkodni? Ennek jártunk utána ebben a cikkben.

Elolvasom

Legfrissebb hírek

Így lehetnek költséghatékonyak az ünnepek: már most érdemes elkezdeni a spórolást
2026-10-18

Így lehetnek költséghatékonyak az ünnepek: már most érdemes elkezdeni a spórolást

A karácsony még távolinak tűnhet, a nagyobb ünnepi kiadások azonban könnyen megterhelhetik a decemberi költségvetést. Ajándékok, élelmiszer, utazás és dekoráció együtt már egy átlagos családnál is jelentős összeget tehetnek ki. Ha viszont már októberben elkezdünk félretenni, az ünnepi költségek jóval kisebb terhet jelenthetnek.

Elolvasom
TBSZ: minden, amit érdemes tudni a lehetőségről
2026-10-17

TBSZ: minden, amit érdemes tudni a lehetőségről

2024 végén 386 544 tartós befektetési számla (TBSZ) volt Magyarországon, egy évvel később már 518 977. Egyetlen év alatt harmadával több lett, a rajtuk tartott értékpapírok értéke pedig 6 177 milliárdról 7 893 milliárd forintra nőtt. Egy október 8-i uniós dokumentum, az EU Pénzügyi Szolgáltatási Bizottságának jelentése már 580 ezer magyar TBSZ-ről ír, 21,2 milliárd euró értékben. Ennyi számla a lakosság 6,1 százalékának felel meg.

Elolvasom
Csökkenő kamatok, emelkedő fizetések: meddig nyújtózkodhat egy átlagos hiteligénylő?
2026-10-16

Csökkenő kamatok, emelkedő fizetések: meddig nyújtózkodhat egy átlagos hiteligénylő?

Kereken 10 százalékkal emelkedett augusztusban a nettó átlagkereset az egy évvel ezelőtti eredményhez képest a KSH péntek reggel közzétett adatai szerint. A nettó átlagkereset 519 900 forint, a nettó mediánbér pedig, ami 9,9 százalékkal emelkedett egy év alatt, 433 400 forint volt augusztusban. Ugyanebben az időszakban a személyi kölcsönök átlagos évesített kamatlába 1,74 százalékponttal csökkent, augusztusban már jócskán 14 százalék alatt volt az átlag, amire több mint négy éve nem volt példa.

Elolvasom