Hír

Így hatott az Otthon Start a lakásárakra: vidéken gyorsult, Budapesten lassult az emelkedés

Google logóÁllítsd be a Bank360-at
megbízható forrásnak!
2026-04-24|Frissítve: 2026-05-20

A Magyar Nemzeti Bank legfrissebb lakásárindexe alapján 2025 végére tovább erősödött a hazai lakáspiaci drágulás, de a részletek már jóval árnyaltabb képet mutatnak. Miközben országos szinten ismét gyorsult az éves növekedési ütem, a főváros és a vidéki piacok között látványos különbségek rajzolódnak ki, amiben az Otthon Start Program indulása is szerepet játszott. 

2025 negyedik negyedévében országos átlagban 5,1 százalékkal emelkedtek a lakásárak az előző negyedévhez képest, ami gyakorlatilag megegyezik a nyári hónapok tempójával. Éves alapon azonban már gyorsulás látszik: a lakásárak 23,5 százalékkal haladták meg az egy évvel korábbi szintet. Reálértelemben is jelentős, 19 százalékos növekedésről beszélhetünk - derül ki a Magyar Nemzeti Bank pénteken közzétett, 2025 negyedik negyedévére vonatkozó lakásárindexéből.

Budapest: még mindig drága, de lassul a tempó

A fővárosban továbbra is a drágulás jellemző, de a lendület érezhetően csökkent. Negyedéves alapon 2,9 százalékkal emelkedtek az árak, éves alapon pedig 26,0 százalékkal. Ez azt jelenti, hogy bár Budapest továbbra is a legdrágább piac, a növekedési dinamika már kifulladóban van. A korábbi, kifejezetten gyors áremelkedés után egyfajta stabilizálódás kezd kirajzolódni.

Ezzel szemben a vidéki városokban egyértelmű gyorsulás figyelhető meg. 2025 negyedik negyedévében 6,0 százalékos volt a növekedés mértéke, egy év alatt pedig 24,8 százalékos emelkedést mért a jegybank. A vidéki piac tehát nemcsak tartja a lépést, hanem több szegmensben már gyorsabban is drágul, mint a főváros. Ez a trend az elmúlt időszak egyik legfontosabb változása, ami nem független az Otthon Start Program tavaly szeptemberi elindulásától. A programban meghatározott 1,5 millió forintos négyzetméterár maximum főként a vidéki ingatlanoknál hagyott teret az emelkedésnek, Budapesten sok lakás eleve kiesett a programból emiatt a korlát miatt. 

A kisebb településeken a negyedéves növekedés 5,5 százalék volt az utolsó negyedévben, éves szinten 18,3 százalékról számolt be az MNB jelentése. Bár a dinamika itt alacsonyabb, mint a városokban, a gyorsulás egyértelmű, ami a vidéki lakáspiac szélesebb körű élénkülését jelzi.

Regionális különbségek: egyre nagyobb szórás

A részletes adatok alapján komoly különbségek alakultak ki az egyes régiók között. 2025 utolsó negyedévét tekintve a legnagyobb drágulás a dél-alföldi régióban történt, 10,1 százalék. Észak-Magyarországon is az átlag felett, 7,6 százalékkal emelkedtek az árak egyetlen negyedév alatt. Körülbelül 5-6 százalék körüli emelkedés volt tapasztalható az Észak-Alföldön (6,2%), a Közép-Dunántúlon (5,7%) és a Nyugat-Dunántúlon is (4,9%), a Dél-Dunántúl (3,5%) és Pest megye (2,8%) pedig visszafogottabb növekedéssel zárta az évet. 

Éves alapon még nagyobb a különbség, ebben a tekintetben Dél-Dunántúl és Dél-Alföld volt a legerősebb, 30 százalék feletti drágulással. Pest vármegye városaiban ezzel szemben mindössze 16 százalékos volt egész évre nézve a változás.
Google logóÁllítsd be a Bank360-at
megbízható forrásnak!

Kapcsolódó cikkek

Elszálltak a budapesti lakásárak, 26%-os éves áremelkedést mért az MNB
2026-01-26

Elszálltak a budapesti lakásárak, 26%-os éves áremelkedést mért az MNB

Országosan 21%-kal emelkedett az éves lakásárindex 2025 harmadik negyedévében.

Elolvasom
A lakásárak sprintelnek, a bérek kocognak: egyre nagyobb a szakadék
2026-01-16

A lakásárak sprintelnek, a bérek kocognak: egyre nagyobb a szakadék

Az Eurostat friss adatai szerint a 2015 óta eltelt időszakban az Európai Unión belül Magyarországon nőttek a legnagyobb mértékben a lakásárak.

Elolvasom
Magyarország vezeti az EU lakásár-emelkedési rangsorát – rekordok a hazai ingatlanpiacon
2025-11-19

Magyarország vezeti az EU lakásár-emelkedési rangsorát – rekordok a hazai ingatlanpiacon

Megjelent a Magyar Nemzeti Bank (MNB) Lakáspiaci jelentés című kiadványa.

Elolvasom
Bank360Bank360 - Első lépés a jó döntéshez
Személyi kölcsönLakáshitelBankszámlaUtasbiztosítás
Bank360 - Első lépés a jó döntéshezBank360 - Első lépés a jó döntéshez
Személyi kölcsön
200 000 Ft10 000 000 Ft
6 hó96 hó
Bank360 Utasbiztosítás
Hasonlítsd össze a biztosítók utasbiztosítási ajánlatait és kösd meg online

Legfrissebb hírek

Már készülnek a bankok: itt adhatod be először a Wekerle lakáshitel igénylést
2026-10-29

Már készülnek a bankok: itt adhatod be először a Wekerle lakáshitel igénylést

Az Otthon Start Program egyik napról a másikra történő kivezetése, illetve a Wekerle Plusz lakáshitel elindítása nemcsak a lakosságot, hanem a bankokat is felkészületlenül érte. Több hitelintézet azonban máris jelezte, hogy mikortól tudják fogadni a Wekerle Plusz lakáshitel iránt érdeklődőket, ebben a cikkben összefoglaltuk a fontosabb információkat.

Elolvasom
Négymilliós büntetés várhat a babavárósokra, de mentőövet is dobott a kormány
2026-10-28

Négymilliós büntetés várhat a babavárósokra, de mentőövet is dobott a kormány

Akár négymillió forintos visszafizetési kötelezettséggel is szembesülhetnek azok a házaspárok, akik még 2019-ben vették fel a babaváró hitelt, de azóta sem teljesítették a gyerekvállalási feltételt. A korábban többször meghosszabbított határidő napokon belül lejár, a kormány azonban az utolsó pillanatban könnyítésekről döntött.

Elolvasom
Akár 9 millióval drágább új lakás is megérheti a Wekerle Pluszban
2026-10-28

Akár 9 millióval drágább új lakás is megérheti a Wekerle Pluszban

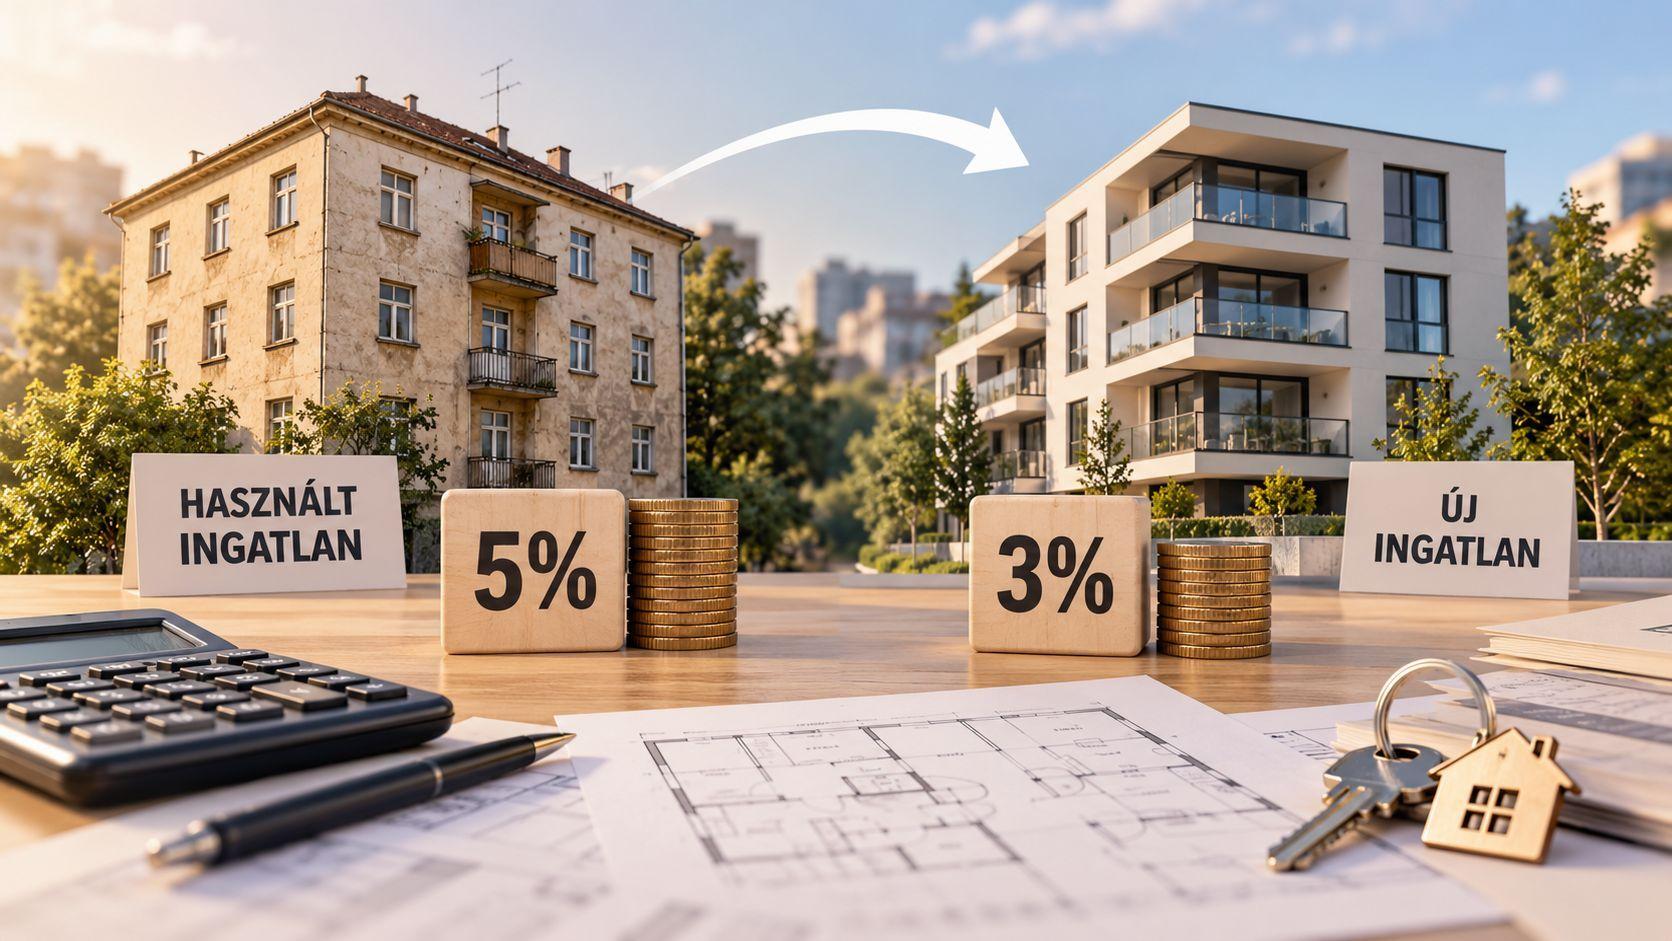
A Wekerle Plusz az új lakások megvásárlását 3%-os, a használt ingatlanokét 5%-os kamatozású hitellel támogatja. A két kamatszint közötti különbség miatt egy drágább új lakás megvásárlása is járhat ugyanakkora havi törlesztéssel, mint egy olcsóbb használté. Számításaink szerint elméletileg egy 50 millió forintos használt lakással szemben 10 millió forint önerővel akár 9,3 millió forinttal drágább új ingatlan is versenyképes lehet, 30 millió forint önerő mellett azonban az előny nagyjából 4,7 millió forintra csökkenhet. Az összehasonlításból az is kiderül, hogy a kedvezőbb kamatot nem lehet korlátlanul magasabb vételárra váltani, hiszen a hitelösszegnek és az ingatlan árának is van felső határa.

Elolvasom