Hír

Egy hónap kihagyás után ismét csökkent az alapkamat

Google logóÁllítsd be a Bank360-at
megbízható forrásnak!
2024-09-24|Frissítve: 2024-10-22


Szerdától már csak 6,5 százalékos lesz az alapkamat. Minden adott volt a kamatvágáshoz, javult az ország megítélése, alacsony az infláció, és a nagy jegybankok is lazítanak. Ezek után a hitelkamatok is csökkenhetnek, ami élénkítheti a gazdaságot. 


Tovább csökkent az alapkamat szeptember végén. Ahogy az elemzők is várták, a Magyar Nemzeti Bank (MNB) monetáris tanácsa 0,25 százalékponttal 6,5 százalékosra mérsékelte az irányadó mutatót. Az új alapkamat szerdától érvényes. Az alapkamattal együtt az egynapos banki betétek kamata 5,5 százalékosra, az egynapos hitel 7,5 százalékra ment le. 


Több érv volt a kamatvágás mellett


Voltak olyan elemzők, akik már augusztusban is kamatcsökkentést vártak, akkor viszont a jegybank még a romló gazdasági mutatók miatt nem lépett. A helyzet viszont azóta javult. Virág Barnabás jegybanki alelnök négy fontos tényezőt említett az augusztusi kamatdöntés után, amelyekre kiemelten figyel az MNB. Az egyik az infláció volt, amely augusztusban a várakozások alatt alakult, 3,4 százalékos lett. Hangsúlyozta, hogy az MNB figyeli a nagy jegybankok lépéseit, és az Európai Központi Bank folytatta, a fed pedig megkezdte a kamatcsökkentést, ez is a magyarországi kamatvágás mellett szólt. Szintén a lazítás melletti érv, hogy Magyarország kockázati megítélése is javult a legutóbbi kamatdöntő ülés óta. 


Továbbra is problémák vannak viszont a negyedik tényezővel, a lakossági és a vállalati bizalom nem javult az elmúlt időszakban sem. A fogyasztás élénkülése várat magára, és a vállalati hitelezés sem pörgött fel. Mindkettőre jó hatással lehet, ha csökkennek a hitelkamatok, amit a jegybanki kamatvágás is elősegíthet. 


A forint árfolyama is stabil volt az elmúlt hetekben, ez szintén könnyebbé tehette a lazítást a jegybank számára. A szakértők arra számítanak, az idén még lehet egy további kamatvágás, így az év végére 6,25 százalékosra csökkenhet az alapkamat. 
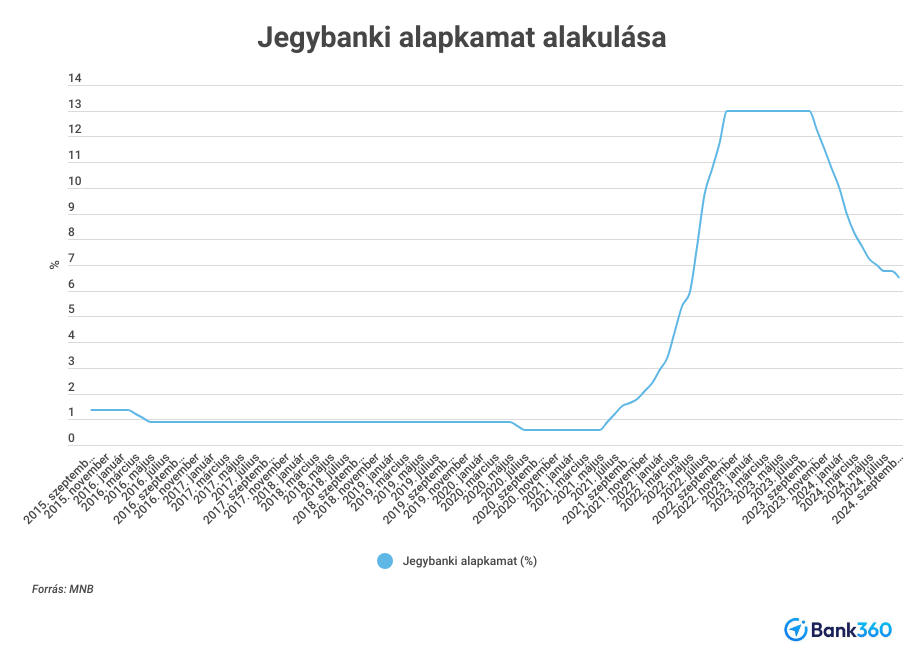
 

alapkamat


Olcsóbbak lehetnek a hitelek


Az alapkamat csökkenését első körben a piaci alapú vállalati hiteleknél lehet majd érezni, ezek kamata ugyanis jellemzően a budapesti bankközi kamatlábhoz (BUBOR) igazodik. Ugyancsak a BUBOR a referenciakamata több rövid kamatperiódusú lakossági hitelnek is, ezen belül a 2015-ben forintosított deviza alapú lakáshiteleknek is. Ezek a lakáshitelek most kamatstopban vannak, az adósok nem érzékelik a kamatok változását, de ha 2024 végén megszűnik ez a védőháló - jelenleg ez áll a jogszabályokban -, akkor fontos lesz az érintettek számára a BUBOR és az alapkamat értéke. 


A hosszabb kamatperiódusú hitelekre csak késve és áttételesen hat az alapkamat csökkenése vagy emelkedése. A fix kamatozású lakossági hitelek kamatát a BIRS-hez kötik, ezek a mutatók januárban voltak az idén a legalacsonyabbak, amikor a 20 éves BIRS 5,58 százalékig süllyedt, és áprilisban tetőztek, amikor ugyanez a ráta 7,16 százalékig lőtt ki. Az elmúlt hetekben 6 százalék körül volt az értéke. 


A lakossági hitelkamatokra nagyobb hatással lehet a kormány intézkedése. Nagy Márton nemzetgazdasági miniszter 5 százalékos önkéntes THM-plafont várna el a bankoktól a lakáshiteleknél. Ennek pontos részleteit még nem ismerni, de a mostani lakáshitelekhez képest jelentős törlesztőrészlet-csökkenést jelentene a THM-ek ilyen mértékű mérséklése. Jelenleg a legkedvezőbb ajánlatok 6,5 százalék körüli THM-mel futnak, egy átlagos 20 millió forintos 20 éves futamidejű lakáshitelnél havonta 15-25 ezer forinttal csökkenhetne a törlesztőrészlet, ha 5 százalék alá kerülne a THM. 


Promóció
Google logóÁllítsd be a Bank360-at
megbízható forrásnak!

Kapcsolódó cikkek

Rossz hír a hitelfelvevőknek: megállt a kamatvágással az MNB
2024-08-27

Rossz hír a hitelfelvevőknek: megállt a kamatvágással az MNB

Augusztusban maradt a 6,75 százalékos alapkamat. Hiába lenne jó a lazítás a rossz gazdasági mutatók miatt, az inflációs kockázatok nőttek, ezért a jegybank hosszú idő óta először nem vágott a kamatból.

Elolvasom
Nagy Márton 5 százalék alatti lakáshitel THM-et szeretne, ami most inkább 7
2024-09-19

Nagy Márton 5 százalék alatti lakáshitel THM-et szeretne, ami most inkább 7

A jelenlegi ajánlatoknál sokkal olcsóbb lakáshiteleket szeretne Nagy Márton, aki 5 százalékos önkéntes THM-plafont szeretne a bankoktól, miközben azok többnyire 7 százalék felett hiteleznek, és még a legolcsóbb ajánlat is csak 6,5 százalékos.

Elolvasom
Főhet a feje a lakáshiteleseknek: érdemes-e várni a sokkal kisebb THM-re?
2024-09-20

Főhet a feje a lakáshiteleseknek: érdemes-e várni a sokkal kisebb THM-re?

Ha a bankok hajlandóak lesznek levinni a THM-jeiket a jelenlegi 6,5-7,5 százalékról a Nagy Márton miniszter által kért 5 százalék alá, akkor egy átlagos kölcsönnél hónapokon belül 15-25 ezer forintot spórolnak a törlesztőrészletekből a mostani ajánlatokhoz képest.

Elolvasom
Bank360Bank360 - Első lépés a jó döntéshez
Személyi kölcsönLakáshitelBankszámlaUtasbiztosítás
Bank360 - Első lépés a jó döntéshezBank360 - Első lépés a jó döntéshez
Személyi kölcsön
200 000 Ft10 000 000 Ft
6 hó96 hó
Bank360 Utasbiztosítás
Hasonlítsd össze a biztosítók utasbiztosítási ajánlatait és kösd meg online

Legfrissebb hírek

Partnerségre épített üzleti modell: 35 éves az Euroleasing
2026-09-29

Partnerségre épített üzleti modell: 35 éves az Euroleasing

Alapvetően változott meg az autópiac, a finanszírozás, a technológia és az ügyféligény abban a harmincöt évben, amióta az Euroleasing a hazai lízingpiacon működik. Új üzletágak és működési modellek jelentek meg, a fejlődés egyik visszatérő eleme azonban végig ugyanaz maradt: a társaság partnereivel együtt kereste a választ a piaci változásokra.

Elolvasom
14 ezer milliárd forint fölé nőtt a háztartások hitelállománya
2026-09-28

14 ezer milliárd forint fölé nőtt a háztartások hitelállománya

Megjelent a Magyar Nemzeti Bank Háztartások hitelállománya című negyedéves jelentése, amelyből kiderül, hogy a hazai háztartási hitelállomány 2026 II. negyedévének végére 14 292 milliárd forintra nőtt, ami negyedéves alapon 5,7%-os, éves alapon pedig 19,4%-os emelkedést jelent. Az állományon belül változatlanul a forint alapú piaci lakáshitelek részaránya a legmagasabb, igaz, ez az arány az Otthon Start Program indulása óta folyamatosan csökken. Ezzel párhuzamosan az új folyósításokon belül a piaci lakáshitelek már csak a harmadik legjelentősebb részaránnyal rendelkeznek, lemaradva a támogatott lakáshitelek és a személyi hitelek mögött.

Elolvasom
Csökkentek a lakásbiztosítási díjak, miközben nőtt a biztosítási védelem
2026-09-28

Csökkentek a lakásbiztosítási díjak, miközben nőtt a biztosítási védelem

2026 második negyedévének végén átlagosan 0,6 százalékkal voltak alacsonyabbak a lakásbiztosítási díjak, mint egy évvel korábban. A csökkenéshez elsősorban a tavaszi lakásbiztosítási kampány és a biztosítók által június végéig vállalt díjemelési moratórium járult hozzá.

Elolvasom


