Hír

Fordulat a lakáshitel piacon, emelkednek a lakáshitel kamatok

Google logóÁllítsd be a Bank360-at
megbízható forrásnak!
2020-02-24|Frissítve: 2022-01-18
Google logóÁllítsd be a Bank360-at
megbízható forrásnak!

Azoknak, akiknek a meglévő hitele változó kamatozású (tehát BUBOR-hoz kötött), most mindenképpen érdemes megfontolni a hitelkiváltást. A BUBOR értéke ugyanis a múlt havi értékhez képest majd háromszorosára, 0,58%-ra növekedett, ami a változó kamatozású hitelek kamatát jelentősen megnövelheti.


Milyen hiteleket érint a változás?


Az újonnan igényelt változó kamatozású hiteltermékek mellett a BUBOR növekedése hatással van a korábban forintosított devizakölcsönnel rendelkező személyekre is. Bár a devizakölcsönök forintosításkori (2015. januári) BUBOR értékhez (2,1%) képest még a mostani megnövekedett érték is kedvezőbbnek számít.


Az MNB 2019 decemberi stabilitási jelentésében kiemelte, hogy az új hiteligényléseknél az igénylők már inkább a hosszabb időre rögzített kamatozású termékeket részesítik előnyben, de a korábbi időszakban igényelt változó kamatozású (azaz valamelyik BUBOR-hoz rögzített) hitelek száma így is jelentősnek mondható a teljes hitelállományon belül.


Miért fontos a BUBOR nagysága?


BUBOR-nak nevezzük a változó kamatozású hitelek irányadó kamatlábát. Emellett a lakossági hitelállomány jelentős részében ez határozza meg a hitelhez kapcsolt ügyleti kamat mértékét. A változó kamatozású hitelekre jellemző, hogy a bankok a fix kamatfelár mellé 3, 6 vagy 12 havi BUBOR értéket rendelnek hozzá. Az így kapott szám lesz az a kamat, amit a hitelfelvevő fizet meg a meghatározott futamidő alatt. Ha összevetjük a hitelpiacon jelenleg elérhető hiteleket akkor a változó kamatozású konstrukciók általában kedvezőbbnek tűnnek mint a kamatperiódusban rögzített társaik. A kedvező kinézet azonban nagyobb kockázatot takar, hiszen a fent nevezett BUBOR-t minden fordulónapkor (ami lehet 3, 6, vagy 12 hónap) frissíthetik az MNB által éppen aktuálisan jegyzett érték szerint. Ez a frissítés jelenthet kamatcsökkenést, de kamatnövekedést is ami befolyásolja a havi törlesztőnk, illetve a futamidő végére visszafizetett összeg nagyságát.


Az alábbi diagramon láthatjuk a 3, 6 és 12 havi BUBOR értékeinek változásait az elmúlt egy évben. Látható, hogy a tavalyi év elejéhez képest 0,3-0,4%-kal növekedett a referencia kamat nagysága, ami a korábbi változásokhoz képest is jelentősnek mondható, hiszen ez a mutató 2016 óta nem járt 0,6% fölött.


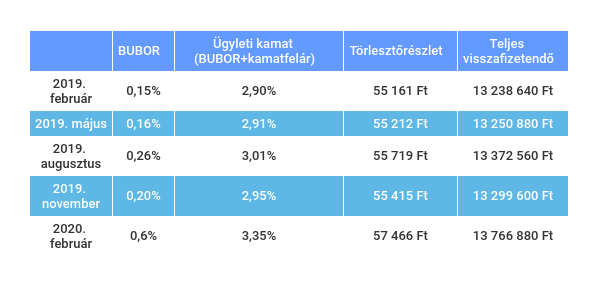
Nézzük meg mit jelentenek ezek a százalékok a gyakorlatban. Nézzünk meg mekkora különbséget okoz a BUBOR változása egy 20 éves futamidővel felvett, 3 havi BUBOR-hoz rögzített 10 millió forintos lakáshitelnél. A táblázatban 5 különböző időpontban igényelt, ugyanazon hiteltermék költségeit hasonlítjuk össze. Vegyük például a 2019 és 2020 februári igénylést. Ha tavaly februárban igényeltük a hitelünket, akkor 0,15%-os BUBOR mellett 55 161 Ft-os törlesztőrészlettel kaptuk meg a 10 millió forintos kölcsönt. Ha a 0,15%-os referenciaérték a 20 éves futamidő alatt változatlan maradna, akkor a 20 éves futamidő végére 13 238 640 Ft-ot fizetnénk vissza a banknak. Az e havi BUBOR értékkel igényelt hitelünk - ami 0,6% jelenleg (február 2.-i jegyzés szerint) - törlesztőrészlete magasabb, 57 466 Ft. Ez egy év alatt 2 305 Ft-os növekedést jelent a havi törlesztőnél. A növekedés miatt a futamidő végére 13 766 880 Ft-ot fizetünk ki ugyanazért a 10 millió forintos hitelért.


Ez a 20 éves futamidő végére 528 240 forintot jelent, pedig a két példaként kiemelt referenciaérték között csupán 0,45% (és 12 hónap) a differencia. Ha pedig ez az érték 1%-nál is magasabbra emelkedik az akár 5 ezer forinttal megnövelheti a havi törlesztőnk nagyságát, 1,3 millió forinttal pedig a teljes visszafizetendő összeget.
 

BUBOR változások


Hosszabb kamatperiódus - kiszámíthatóbb törlesztőrészlet


Ha kiszámíthatóbb törlesztőrészleteket szeretnénk, akkor a bankok lehetőséget biztosítanak a kamatperiódus megváltoztatására. A Magyar Nemzeti Bank 2019-es ajánlásához igazodva a bankoknak ki kell küldeniük egy tájékoztatót a kamatozás módosítási lehetőségéről minden olyan ügyfél részére, akik változó kamatozású hitelekkel rendelkeznek. Ebben részletesen tájékoztatnak a változó kamatozás kockázatairól és felajánlják a kamatrögzítés lehetőségét. Ebben az esetben meg kell fizetnünk a szerződésmódosítási díjat, de a módosítás után a választott kamatperiódustól függően hosszabb távon védve leszünk a kamatváltozástól.


Nem muszáj azonban megvárni a banki értesítőt, bármikor dönthetünk úgy, hogy kérjük a kamatrögzítést vagy kedvezőbb hitelre váltunk. Előtte azonban érdemes egy kalkulátorral összehasonlítani a piacon elérhető adósságrendező hiteleket, ahol kiválaszthatjuk a számunkra legkedvezőbb hitelt.

Promóció

Kapcsolódó cikkek

Leveled jön: kamatrögzítésre figyelmeztet a bankod és az MNB
2019-04-25

Leveled jön: kamatrögzítésre figyelmeztet a bankod és az MNB

Több százezer forintot, akár milliókat is megspórolhatnak azok, akik megfogadják a tanácsokat, amelyeket hamarosan levélben árul el a változó kamatozású jelzáloghitelüket folyósító bank a Magyar Nemzeti Bankkal közösen. Ami még a pénznél is fontosabb: több száz nyugodt éjszakát és fejfájástól mentes perceket is nyerhetnek azok a hitelesek, akik hitelmódosítás mellett döntenek.

Elolvasom
Szárnyal a BUBOR, bajban lehetnek a rövid kamatperiódusú lakáshitellel rendelkezők
2020-05-11

Szárnyal a BUBOR, bajban lehetnek a rövid kamatperiódusú lakáshitellel rendelkezők

Bár a hosszú kamatperiódusú lakáshitelek esetében csökkenés mutatkozott a hitelkamatokban, a rövid kamatperiódusú hitelek referenciakamata 4 éve nem látott magasságokban jár. Ez azoknak az adósoknak lehet igazán rossz hír, akik 3 havi, 6 havi vagy 12 havi BUBOR-hoz rögzített kamatozású hitellel rendelkeznek és májusban van a kamatfordulójuk, emiatt ugyanis emelkedhet a havi törlesztőrészletük.

Elolvasom
Vége jó világnak: hová tűntek a 3 százalékos piaci lakáshitelek?
2021-09-02

Vége jó világnak: hová tűntek a 3 százalékos piaci lakáshitelek?

Az elmúlt évekre jellemző alacsony kamatkörnyezetnek köszönhetően a hitelek többségét kedvező kamatozás mellett lehetett felvenni - a piaci konstrukciók egy része még az állami kamattámogatással igényelhető kölcsönökkel is fel tudta venni a versenyt. A Magyar Nemzeti Bank június végén indított kamatemelési ciklusa ezen a helyzeten változtathat - cikkünkben annak számoltunk utána, hogy milyen kamatszinttel vehetők igénybe jelenleg a piaci jelzáloghitelek.

Elolvasom
Drágulnak a piaci hitelek, a támogatott kölcsönöket pedig egyre olcsóbban vehetjük igénybe
2021-10-05

Drágulnak a piaci hitelek, a támogatott kölcsönöket pedig egyre olcsóbban vehetjük igénybe

Az elmúlt években a piaci és az állami kamattámogatással felvehető lakáshiteleket közel azonos kamatköltséggel lehetett igénybe venni, a jegybank immár négy hónapja tartó kamatemelési ciklusával azonban megdőlni látszik ez a trend. A piaci hitelek ennek következtében valamivel drágábbak lettek, az állami lakástámogatásoknál jellemző fix kamatköltség azonban nem változott - sőt, a Zöld Otthon Program októberi indulásával még kedvezőbbé is válhatnak a csok-hitel feltételei. Lakáshitel körkép következik.

Elolvasom

Legfrissebb hírek

Akciós áruhitel vagy személyi kölcsön, melyikkel járhatsz jobban novemberben?
2026-11-09

Akciós áruhitel vagy személyi kölcsön, melyikkel járhatsz jobban novemberben?

Már nemcsak egyetlen napról szól a Black Friday Magyarországon, számos üzlet egész novemberben kedvezményekkel várja a vásárlókat. A nagyobb értékű műszaki cikkek és háztartási gépek mellett kamatmentes áruhitel-ajánlatokkal is találkozhatunk, így azok számára is elérhetővé válhatnak az akciós termékek, akik nem szeretnék egyszerre kifizetni a teljes vételárat. A kedvezményes hitel azonban nem minden esetben jelent kedvező vásárlást, a személyi kölcsönöknél pedig a kamatok akár az árengedmény jelentős részét is felemészthetik. Érdemes ezért nemcsak az akciós árakat, hanem a finanszírozás költségeit is összehasonlítani, miközben a hamis webáruházak és a megtévesztő kedvezmények is komoly veszélyt jelentenek.

Elolvasom
AI segít autót választani: már nem kell érteni a műszaki adatokhoz
2026-11-07

AI segít autót választani: már nem kell érteni a műszaki adatokhoz

Az autóvásárlás sokak számára nem a döntéssel, hanem a kereséssel kezdődik nehezen. A több tucat szűrő, a különböző motortípusok és felszereltségi szintek között könnyű elveszni, különösen azoknak, akik egyszerűen csak egy családi autót, megbízható városi modellt vagy hosszú utakra alkalmas járművet keresnek.

Elolvasom
Több százezer autósnak kell figyelnie a novemberi kgfb-kampányra
2026-11-06

Több százezer autósnak kell figyelnie a novemberi kgfb-kampányra

Bár a kötelező gépjármű-felelősségbiztosítások egységes év végi fordulónapját már réges-régen eltörölték, idén novemberben is több mint 700 ezer jármű üzembentartója előtt nyílik meg a biztosítóváltás lehetősége. Közülük közel 400 ezren személyautóval rendelkeznek, a szakértők pedig arra számítanak, hogy mintegy 65-70 ezer szerződést cserélhetnek le az év végi kampányban.

Elolvasom