Elemzés

Mennyi ma a törlesztője egy 10, 15 és egy 20 milliós lakáshitelnek?

Google logóÁllítsd be a Bank360-at
megbízható forrásnak!
2021-03-23|Frissítve: 2022-01-18

Kevesen engedhetik meg maguknak Magyarországon, hogy hitelfelvétel nélkül ingatlant vásároljanak - hacsak nem örököltek egyet. Előző cikkünkben megnéztük, hogy a 2020. decemberi nettó 298 900 forintos átlagbérből mekkora személyi hitelt lehet felvenni, most ugyanerre az összegre megvizsgáltuk, hogy 10, 15 és 20 millió forintos lakáshitel mekkora törlesztőrészlettel érhető el. 


Lakáshitellel történő lakásvásárlásnál az egyik legfontosabb szabály, hogy az ingatlan vételárának legalább 20 százalékát önerőből kell kifizetni, ami például egy 40 milliós lakásnál 8 millió forintot jelent. Ez a 20 százalék azonban csak a minimum, a szigorúbb bankok akár 30-40 százalék önerőt is kérhetnek a hitelfelvételhez.


A bankok által meghatározott feltételeken túl figyelni kell az adósságfék szabályokra is, amelyeket a Magyar Nemzeti Bank vezetett be. Ennek a hivatalos neve jövedelemarányos törlesztési mutató, röviden JTM. 

A JTM azt határozza meg, hogy a jövedelmünk hány százaléka fordítható hiteltörlesztésre. Ez az arány jelzáloghitelek esetén lehet 25, 35 vagy 50 százalék attól függően, hogy mekkora a hitel kamatperiódusa - havi félmillió forintos nettó jövedelem fölött pedig 30, 40 és 60 százalék a törlesztésre fordítható arány. 


A kamatperiódus azt határozza meg, hogy milyen időközönként változik a hitel kamata. Az áttekinthetőség érdekében a JTM-mutatóra vonatkozó szabályokat a következő táblázatban foglaltuk össze:
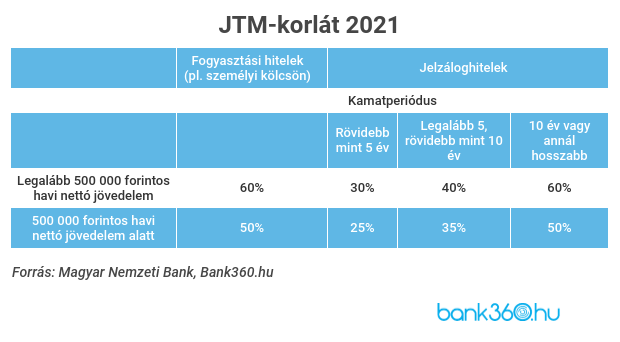
 

JTM 2021


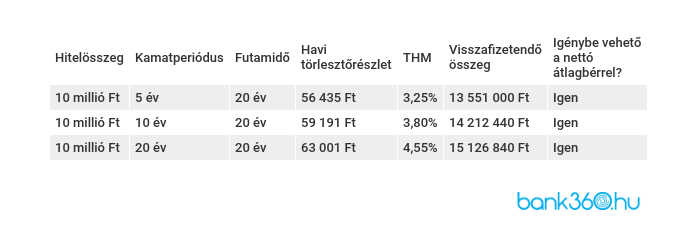
Kalkulátorunk segítségével megnéztük, hogy milyen feltételekkel lehet felvenni 10, 15 és 20 millió forint lakáshitelt. 10 millió forintot kedvező feltételekkel, akár 4%-os thm alatt is fel lehet venni. Ha 10 évre vennénk fel a hitelt, azt már 100 ezer forint körüli havidíjért is megtehetjük, ha 20 évre, akkor pedig akár 60 ezer forint alatt is lehet a hitel törlesztőrészlete. 


A visszafizetendő összeg, ha 10 éves futamidőre vettük fel a 10 millió forintos hitelt, 11,7 millió forint körül alakul, ami a kamatperiódus változása miatt lehet több és akár valamennyivel kevesebb is. 20 éves futamidőre, kiszámítható fix kamatozással a visszafizetendő összeg 15 126 840 forint, ami több, mint a felvett összeg másfélszerese, de végig állandó a havidíj.
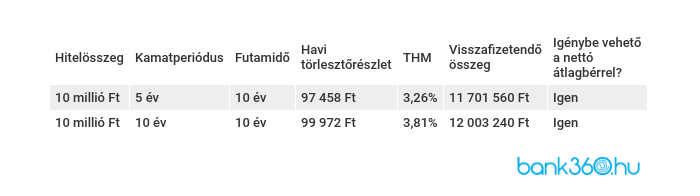
10m lakáshitel törlesztő 1

10m lakáshitel törlesztő 2


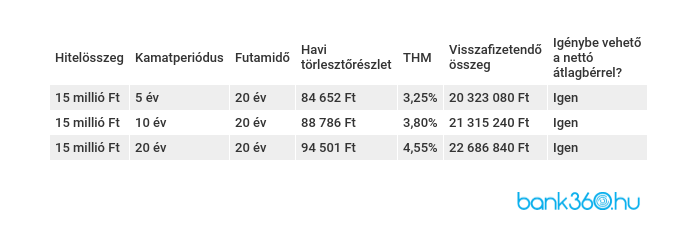
15 millió forintot már nem lehet az átlagbérből a JTM-mutató alapján felvenni 10 éves futamidővel, bár ez a 10 éves kamatperiódusú és futamidejű hitelnél mindössze csak párszáz forinton múlt. 
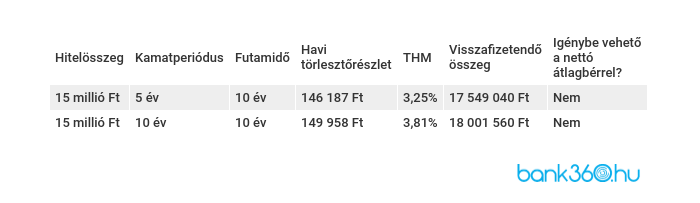
 

15m lakáshitel törlesztő 1

15m lakáshitel törlesztő 2

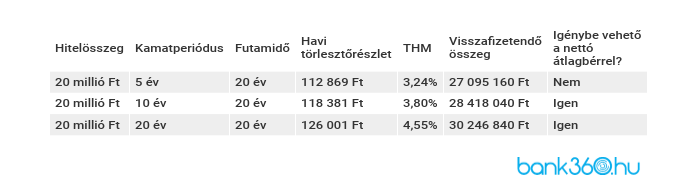
20 millió forint felvételéhez pedig minimum 20 éves futamidő és minimum 10 éves kamatperiódus szükséges, ha ezt az átlagfizetésből szeretnénk megtenni. Legkevesebb 28 418 040 forint a visszafizetendő összeg, 10 éves kamatperiódusra, fix kamatozásnál pedig 30 246 840 forint.
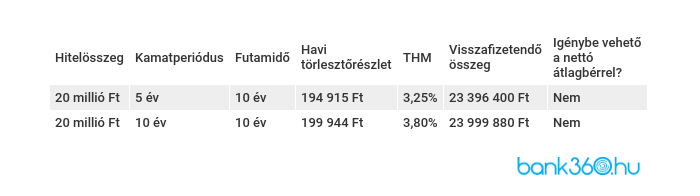


20m lakáshitel törlesztő 1

20m lakáshitel törlesztő 2

A kalkulátorunk segítségével azt is kiszámoltuk, hogy a legnagyobb lakáshitel 32,5 millió forint 30 éves futamidőre, 10 éves kamatperiódussal, 148 491 forintért egy hónapban 3,72%-os THM-el és a visszafizetés végére 53 553 240 forint visszafizetendő összeggel. 

Promóció
Google logóÁllítsd be a Bank360-at
megbízható forrásnak!

Kapcsolódó címkék

Kapcsolódó cikkek

Mekkora a törlesztője ma egy 3 millió forintos hitelnek?
2021-04-30

Mekkora a törlesztője ma egy 3 millió forintos hitelnek?

Hitelre van szükséged, de nem szeretnél sok megkötést? Megnéztük, mennyibe kerül ma hárommillió forint kölcsön: cikkünkből kiderül, mekkora havi törlesztőrészletre lehet számítani, és hogy milyen feltételekkel lehet ekkora összeghez kedvezően hozzájutni.

Elolvasom
Mennyi májusban a törlesztője egy 10 millió forintos lakáshitelnek?
2021-05-08

Mennyi májusban a törlesztője egy 10 millió forintos lakáshitelnek?

A Bank360 elemzői májusban is megvizsgálták, milyen feltételekkel vehetünk fel jelzálog alapú lakáshitelt. Bár a jelzálogkölcsönök igénylési ideje jelentősen hosszabb a személyi kölcsönöknél, a kedvező kamatok és a hosszú futamidőből eredő szintén alacsony törlesztőrészletek miatt gyakran megéri várni rá.

Elolvasom
Bank360Bank360 - Első lépés a jó döntéshez
Személyi kölcsönLakáshitelBankszámlaUtasbiztosítás
Bank360 - Első lépés a jó döntéshezBank360 - Első lépés a jó döntéshez
Személyi kölcsön
200 000 Ft10 000 000 Ft
6 hó96 hó
Bank360 Utasbiztosítás
Hasonlítsd össze a biztosítók utasbiztosítási ajánlatait és kösd meg online

Legfrissebb hírek

KSH: egyre később házasodunk, miközben látványosan öregszik az ország
2026-10-02

KSH: egyre később házasodunk, miközben látványosan öregszik az ország

Jelentősen átalakultak a magyarok családalapítási szokásai az elmúlt évtizedekben. Ma már jóval később kötjük meg az első házasságunkat, mint a nyolcvanas évek elején, az első gyermek vállalása pedig átlagosan a harmincas életév közelébe tolódott.

Elolvasom
Megtorpantak a bankok: eddig tartott a kamatcsökkentés?
2026-10-02

Megtorpantak a bankok: eddig tartott a kamatcsökkentés?

Több nagybank is módosított a hitelek feltételein október elején, de a látványos kamatcsökkentések elmaradtak. Ahogy a jegybank változatlanul hagyta szeptember végén az alapkamatot, úgy a bankok sem léptek - ha történt is módosítás, az legfeljebb kis mértékű volt, vagy nem a kamatfeltételeket érintette.

Elolvasom
Január óta nem kötött le ilyen kevés pénzt a lakosság
2026-10-01

Január óta nem kötött le ilyen kevés pénzt a lakosság

Augusztusban ismét csökkentek a betéti kamatok, ezzel együtt csökkent a lakosság által lekötött összeg is az előző hónapokhoz képest - derül ki a Magyar Nemzeti Bank által csütörtök reggel közzétett statisztikából. Valamelyest csökkent a látra szóló és a folyószámla betétek összege is a háztartások körében, viszont ha csak a lakossági oldalt nézzük, minimális bővülés történt.

Elolvasom