Elemzés

Le lehet cserélni a csok-hitelt, ha elvesztettem a támogatást?

Google logóÁllítsd be a Bank360-at
megbízható forrásnak!
2021-05-01|Frissítve: 2024-10-15

A csok elsősorban az akár 10 milliós közvetlen támogatásáról ismert, de a csok-hitel segítségével további 15 millió forintos összeggel egészíthetjük ki az ingatlanvásárlásra vagy építkezésre szánt összeget. Ha azonban nem vagyunk már jogosultak a támogatásra, nemcsak a támogatást kell visszafizetnünk, hanem az addigi hitelkedvezmény is elveszik, és a csok-hitel piaci kamatozásúvá alakul. Ebben a helyzetben nem mindegy, mekkora a hitelköltség, hiszen sok esetben alacsonyabb kamatokat is lehet találni a lakáshitelek között.


A piaci kamatozás, aminek nincs köze a lakáshitelpiachoz

A csok-hitel ügyleti kamata a támogatottak nagy részének egyáltalán nem számít, hiszen a támogatás mellett egységesen 3 százalékos éves kamatot kell csak fizetni. Ha jogosultak vagyunk a támogatásra, az ügyleti kamat 3 százalékot meghaladó értékét az állam pótolja ki, így ilyenkor ez csak egy technikai tényező, ami a bankok hitelfolyósítását ösztönzi.


De ha valamilyen okból nem sikerül a feltételeket teljesíteni, nem születnek meg a gyermekek, vagy a család szétköltözik, már életbe lép az ügyleti kamat is - persze előbb a csok támogatás büntetőkamattal sújtott összegét és az addig igénybe vett kamattámogatást kell visszafizetni. Ami ezek után marad, az egy állami kedvezményét elvesztett, ügyleti kamat mellett visszafizetendő hitel.
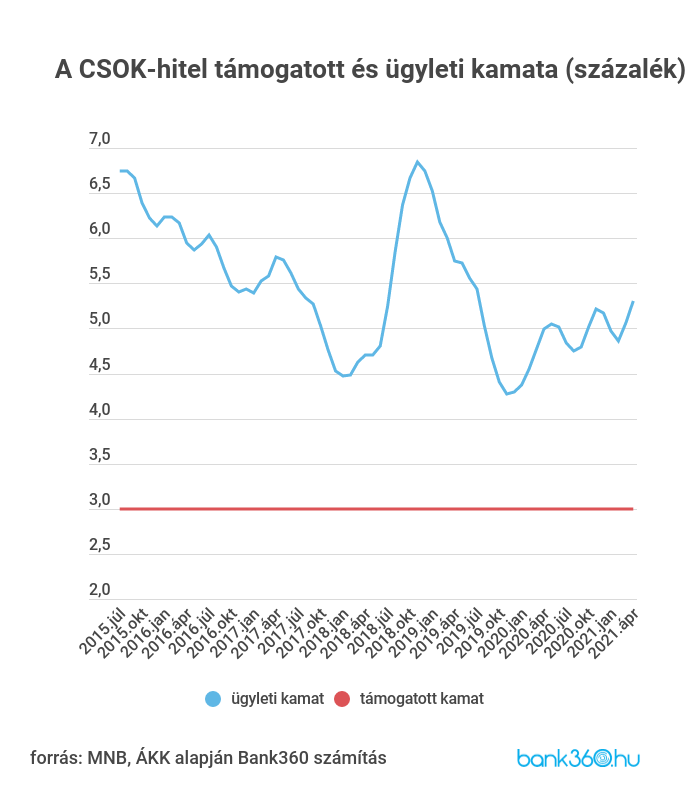
Ekkor lép életbe az ügyleti kamat, ami bár a jogszabály alapján egy piaci referenciakamathoz van kötve, de egyáltalán nem a lakossági hitelpiachoz. Az ügyleti kamat valójában az 5 éves, nagybefektetői állampapír piachoz igazodik, egész pontosan egy adott hónap ügyleti kamatát úgy kaphatjuk meg, hogy a megelőző 3 hónapban feljegyzett referenciakamat átlagos értékének előbb a 130 százalékát vesszük, majd ehhez 3 százalékpontot adunk hozzá.

Az ügyleti kamat 5 százalékon ragadt, de a lakáshitelek már olcsóbbak

A bonyolult matematikai művelet persze biztosítja, hogy ne legyen kedvezőbb az ügyleti kamat, mint a még támogatott időszak során fizetett 3 százalék. Ennek a hátránynak a mértéke azonban olyan pénzügyi piaci folyamatoktól függ, aminek semmi köze a hitelfelvevő körülményeihez, de még a lakáshitelekhez is csak közvetett kapcsolat fűzi.


Vagyis nem meglepetés, hogy a csok ügyleti kamata nem követi le a lakáshitelekét. Ha 2018 novemberében vettük volna fel a csokot, az ügyleti kamat 6,84 százalékos lett volna, egy évvel később, 2019 novemberében pedig csupán 4,27 százalék. Utóbbi esetben az ügyleti kamat majdnem egyenlő volt a lakáshitelek átlagos kamatával (4,24%), az esetek többségében viszont az ügyleti kamat volt magasabb. 2018 novemberében 1,85 százalék, átlagosan pedig 0,9 százalék volt az ügyleti kamat hátránya a közel 6 év alatt.
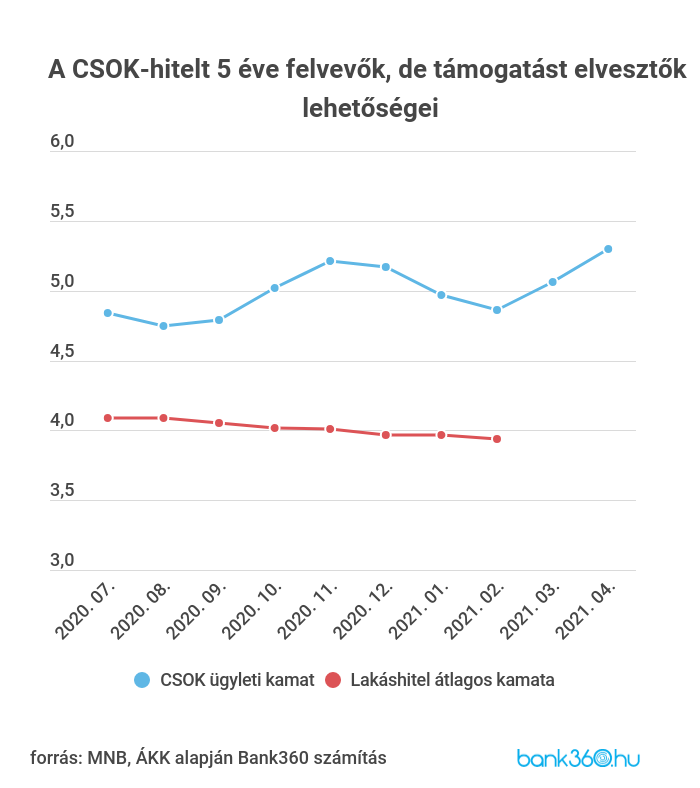
Nincs ez másként az utoljára elérhető áprilisi ügyleti kamat esetében, ami 5,30 százalék. Ezzel szemben a Bank360 lakáshitel kalkulátora alapján például egy 8 milliós lakáshitelt 10 éves futamidőre már 4,15 százalék mellett felvehetünk, ráadásul végig fix kamatok mellett. A csok ügyleti kamata viszont nem végig rögzített, 5 éves kamatperiódus jellemzi. Vagyis a márciusi ügyleti kamat nemcsak az új csokot felvevők hiteleit jellemzi, hanem azokét is, akik már 5 éve, 2016 márciusában vették fel a csokot. Bár a kamatperiódusváltás után a 6,17 százalék helyett már majdnem egy százalékkal alacsonyabb az ügyleti kamat, ennél még mindig van jelentősen kedvezőbb lakáspiaci hitel.


Hogy lehet lecserélni a csok-hitelt?

A fentiek alapján a csok-hitelt megéri lecserélni, ha esetleg nem sikerült teljesíteni a feltételeket, ez ugyanis mérsékelheti a veszteségeket. A lecserélés módszere egy másik, kedvezőbb kamatozású jelzáloghitel felvétele, pont akkora összegben, hogy lehetővé váljon a csok-hitel végtörlesztése. Ez rendszerint nincs ingyen, de az 1-2 százalékos végtörlesztési díj a legtöbb esetben még mindig jobban megéri, mint sok éven át magasabb kamatokat fizetni. 


Persze első körben érdemes tájékozódni, és az ügyleti kamatot a jelenleg elérhető ajánlatokkal összehasonlítani, hiszen néhány esetben a csok-hitel ügyleti kamata is alacsony volt, például a járvány előtti hónapokban felvett csok-hitelek esetében. Többnyire azonban magasabb ez a kamat, mint a jelenlegi lakáshitel költségek.

Promóció
Google logóÁllítsd be a Bank360-at
megbízható forrásnak!

Kapcsolódó címkék

Kapcsolódó cikkek

CSOK visszafizetés: mikor, miért és mennyit kell?
2019-11-09

CSOK visszafizetés: mikor, miért és mennyit kell?

A Családi Otthonteremtési Kedvezmény (CSOK) akár 25 millió forintot is jelenthet egy családnak ingatlanvásárlásnál vagy építkezésnél. Az állami támogatás és a kamattámogatott hitel eléréséhez szigorú feltételrendszernek kell megfelelni, nemcsak az igénylésnél, hanem később is, egészen a támogatási szerződés lejártáig. Ha időközben valami nem a tervek szerint alakul, akkor vissza kell fizetni a támogatást - a kérdés, hogy mikor és mennyit. A CSOK visszafizetés részleteinek jártunk utána.

Elolvasom
Mi történik, ha nem teljesül a gyermekvállalás a csoknál?
2021-05-01

Mi történik, ha nem teljesül a gyermekvállalás a csoknál?

A különböző lakáscélokra felhasználható csok és a hozzá kapcsolódó kedvezmények sok családot ösztönöznek a célok megvalósítására, ami nem véletlen, hiszen összességében akár több tízmillió forint plusz jelenthet, ha minden lehetőséget kihasználnak. Ez az előny azonban a visszájára is fordulhat, ha nem teljesülnek a vállalt feltételek, és emiatt vissza kell fizetni a támogatást. Mekkora költségre lehet számítani, ha visszafizetésre kerül a sor? Mit jelent a családok számára, ha végül nem születnek meg a vállalt gyermekek? Cikkünkben ezekre a kérdésekre kerestük a választ.

Elolvasom
Áprilisban is erős hónapot zárt a lakáshitel és a csok
2021-05-20

Áprilisban is erős hónapot zárt a lakáshitel és a csok

Az első negyedéves eredményekhez képest csökkent az érdeklődés a lakáshitel, illetve a CSOK-hitel iránti érdeklődés is a Bank360 kalkulátorain végzett keresések alapján. Emellett az átlagosan kalkulált hitelösszeg is csökkent mindkét hiteltípusnál, de az elmúlt év eredményeivel összehasonlítva még mindig magas. A 2021. áprilisi eredményeket foglaltuk össze a Bank360 oldalán elvégzett kalkulációk alapján.

Elolvasom
Bank360Bank360 - Első lépés a jó döntéshez
Személyi kölcsönLakáshitelBankszámlaUtasbiztosítás
Bank360 - Első lépés a jó döntéshezBank360 - Első lépés a jó döntéshez
Személyi kölcsön
200 000 Ft10 000 000 Ft
6 hó96 hó
Bank360 Utasbiztosítás
Hasonlítsd össze a biztosítók utasbiztosítási ajánlatait és kösd meg online

Legfrissebb hírek

A fiatal felnőtteket érdekli leginkább az öngondoskodás
2026-11-10

A fiatal felnőtteket érdekli leginkább az öngondoskodás

A fiatalok öngondoskodással kapcsolatos attitűdje továbbra is a legerősebb a generációk között, miközben nőtt a hosszabb távon tervezők és a megtakarítással rendelkezők aránya is. Az OTP Öngondoskodási Index értéke ugyan két ponttal csökkent 2026-ban az előző évhez képest, ezt azonban elsősorban a kommunikációs alindex visszaesése okozta, az öngondoskodás tényleges aktivitási mutatója pedig stabil maradt.

Elolvasom
Nem csak a boltok akcióznak, akár százezreket is adhatnak a bankok novemberben
2026-11-10

Nem csak a boltok akcióznak, akár százezreket is adhatnak a bankok novemberben

A Black Friday már nemcsak a webáruházak és műszaki üzletek akcióiról szól, a magyar bankok is egyre gyakrabban kínálnak kedvezményeket az év végi időszakban. Tavaly például a CIB Bank külön Black Friday-akcióval csábította a személyi kölcsönt igénylőket, 2026-ban azonban egyelőre nem találtunk hasonló, kifejezetten erre az alkalomra meghirdetett ajánlatot.

Elolvasom
Akciós áruhitel vagy személyi kölcsön, melyikkel járhatsz jobban novemberben?
2026-11-09

Akciós áruhitel vagy személyi kölcsön, melyikkel járhatsz jobban novemberben?

Már nemcsak egyetlen napról szól a Black Friday Magyarországon, számos üzlet egész novemberben kedvezményekkel várja a vásárlókat. A nagyobb értékű műszaki cikkek és háztartási gépek mellett kamatmentes áruhitel-ajánlatokkal is találkozhatunk, így azok számára is elérhetővé válhatnak az akciós termékek, akik nem szeretnék egyszerre kifizetni a teljes vételárat. A kedvezményes hitel azonban nem minden esetben jelent kedvező vásárlást, a személyi kölcsönöknél pedig a kamatok akár az árengedmény jelentős részét is felemészthetik. Érdemes ezért nemcsak az akciós árakat, hanem a finanszírozás költségeit is összehasonlítani, miközben a hamis webáruházak és a megtévesztő kedvezmények is komoly veszélyt jelentenek.

Elolvasom