Nem kell bankot váltani azért, hogy kedvező kamatozású személyi kölcsönhöz jussunk egy nagyobb kiadás fedezésére, amire már a családi kassza nem nyújt fedezetet. A Bank360 személyi kölcsön kalkulátorának segítségével megmutatjuk a bankváltás nélkül elérhető legkedvezőbb, 3 és 5 millió forintos hitel ajánlatokat.
Egyre több bank folyósít ingatlanfedezet nélküli személyi kölcsönt úgy is, hogy nem követeli meg a bankszámlanyitást és nem kér arra jövedelemutalást vagy más forrásból származó rendszeres jóváírást. A számlára érkező jóváírás nagyságától függően még kamatkedvezményt is nyújtanak egyes bankok, ezért érdemes a kölcsönfelvétel előtt hitelkalkulátor segítségével összehasonlítani az ajánlatokat.
Jelenleg találhatunk bankváltás nélkül is olyan kedvező hitelköltséggel (THM) személyi hiteleket, mint számlanyitással és jövedelemutalással. Így ha nem szeretnénk, nem kell otthagyni a számlavezető bankunkat, ahova például lakáshitelt is fizetünk, csak azért, hogy élhessünk a kedvező kölcsönajánlattal.
A Bank360.hu személyi kölcsönt kalkulátorának segítségével megnéztük, hogy 3 és 5 millió forintos személyi kölcsönök bankváltás nélküli felvételére milyen ajánlatokat kapunk 300, 350 és 450 ezer forint nettó jövedelmekkel igényelve. A kalkulátor öt banktól adott ajánlatot, háromnál (OTP, UniCredit, MagNet) viszont továbbra is ottani bankszámla szükséges a kölcsönfelvételhez.

Mennyi a törlesztője a 3 millió forintos személyi kölcsönnek?
Számlanyitással vagy anélkül, a 3 millió forintos személyi kölcsön felvételére 72 hónapos (6 éves) futamidővel számolva magasabb jövedelemmel lényegesen kedvezőbb ajánlatokat kapunk. Ha legalább 450 ezres havi nettó jövedelmet tudunk felmutatni, akkor a kalkulátorban szereplő ajánlatok alapján a Raiffeisen 12,00 százalék THM-es kölcsönére fizethetünk a legkevesebbet, havonta 57 087 forint forintot. Ezzel a 6 éves futamidő alatt összesen 4 140 264 forintot fizetünk vissza a banknak. Ez az elvárt havi jövedelem valamivel a KSH által legutóbb közölt nettó átlagbér felett van, az ugyanis februárban 417 100 forint volt.
Magasabb jövedelemmel a bankok ajánlatai is “összesűrűsödnek”: 12,00 és 16,90 százalék THM közöttiek, ami a havi törlesztésben 8000 forint különbséget jelent. Néhány tízezer forint eltérés a havi nettó bérben sokat jelenthet a törlesztésnél. A Cofidisnél például ötvenezer forinttal magasabb jövedelemmel 10 százalékkal alacsonyabb THM-mel lehet hitelhez jutni, mint 400 ezres jövedelemmel. Ezzel a futamidő alatti teljes visszafizetés már egymillió forinttal, 4,4 millió forintra csökken.
Ha legalább 250 ezer, de kevesebb mint 450 ezer forint nettó jövedelmet tudunk igazolni (egyedül vagy adóstárssal együtt) akkor a CIB-nél 12,63 százalékos THM-mel (ez a hitelfelvétel költségét jelző teljes hiteldíj mutató) kapunk hitelt. Ezzel havonta 58 578 forint törlesztést, a futamidő végéig pedig összesen 4 217 616 forintot fizetünk vissza.
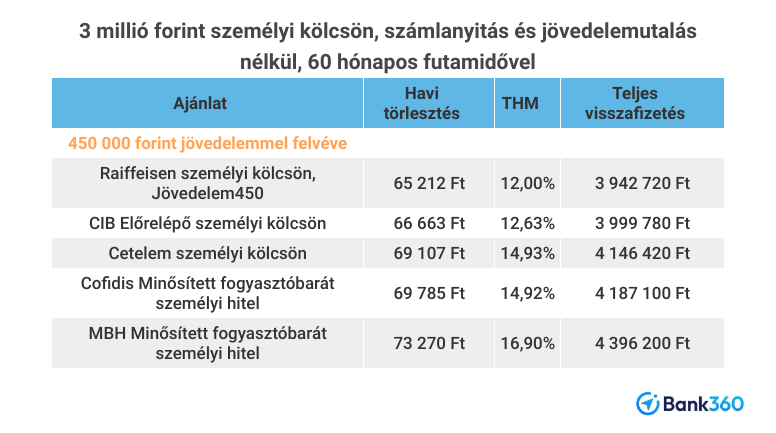
Érdemes megfontolni a futamidő rövidítését 450 ezres jövedelemmel, hiszen az elbírná a pár ezer forinttal magasabb törlesztést is, cserébe viszont csökkenthetjük a teljes visszafizetés összegét. Például ha 6 helyett 5 éves futamidőre (60 hónap) szerződünk, akkor csaknem 200 ezer forintot spórolhatunk meg a törlesztésből.
Mennyi a törlesztője az 5 millió forintos személyi kölcsönnek?

Ötmillió forintos kölcsönnél nagyobb a verseny, azaz kisebb a szórás a szolgáltatók ajánlatai között, de itt is a Raiffeisen 12,00 százalék THM-es ajánlata és a CIB 12,63 százalék THM-es konstrukciója a legkedvezőbb különböző jövedelmekkel felvéve. Alacsonyabb jövedelemmel 97-111 ezer forintos, magasabbal 95-109 ezer forintos havi törlesztőrészletet fizethetünk.
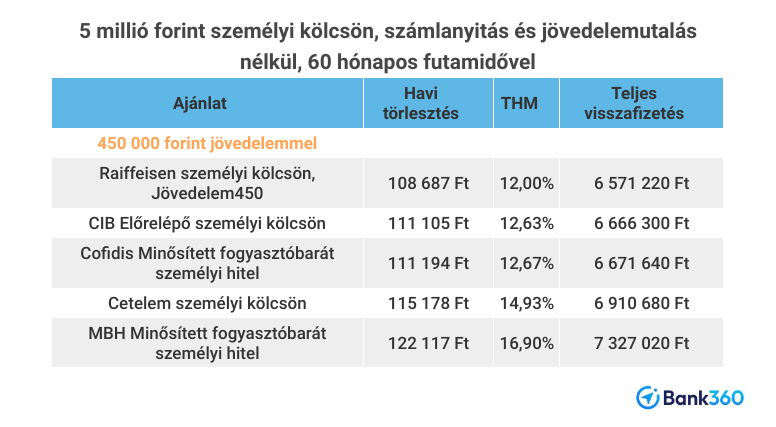
Ha a magasabb jövedelmünk lehetővé teszi, hogy 6 év helyett 5 év alatt fizessük vissza az 5 milliós kölcsönt, akkor a legolcsóbb ajánlattal 330 ezer, a legdrágábbal 500 ezer forintot takaríthatunk meg a teljes futamidő alatt.